 Encyklopedie zahrady a pěstování
Pojištění chaty a chalupy: na co nezapomenout u objektu, kde trvale nebydlíte?
Publikováno 26. října 2026
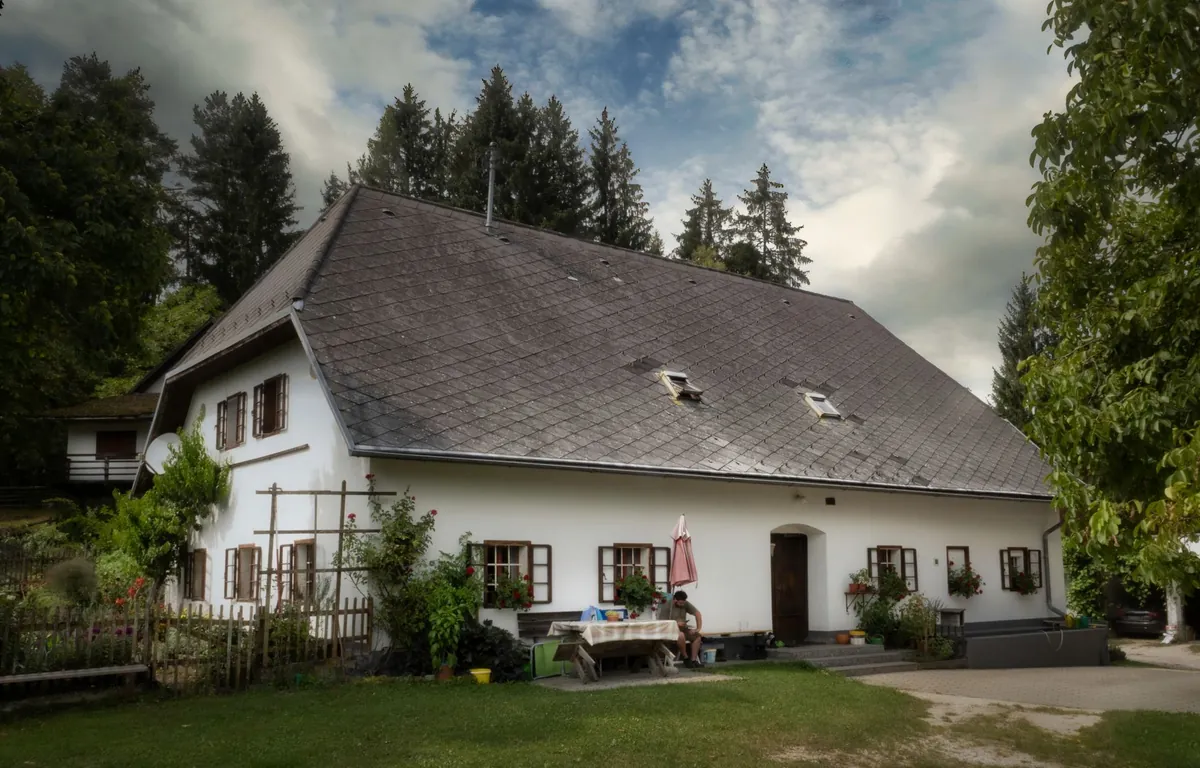
Chata v lese, chalupa po babičce nebo domek na venkově, kam jezdíte jen o víkendech. Rekreační nemovitost je místem odpočinku, ale také majetkem, který může být po většinu roku bez dozoru. Právě proto se vyplatí nepodcenit pojištění chaty a chalupy. Jaká rizika ohlídat a na co se zaměřit při výběru pojistky?
Pojištění stavby a vybavení: v čem se liší?
Základem je rozlišit pojištění nemovitosti a pojištění domácnosti. První chrání samotnou stavbu a její pevné součásti, například střechu, okna nebo rozvody. Druhé se vztahuje na vybavení interiéru, jako je nábytek, elektronika, nádobí nebo uložené nářadí. Pokud chcete mít chráněnou chatu i její obsah, zkontrolujte, zda vaše smlouva zahrnuje obě části.
Zvláštní pozornost věnujte také vedlejším stavbám. Kůlna, garáž, zahradní domek, pergola nebo plot nemusí být automaticky kryté ve stejném rozsahu jako hlavní objekt. Ověřte si proto, co přesně je v pojistné smlouvě zahrnuto.
Zloději, počasí i prasklé potrubí
Rekreační objekty čelí specifickým rizikům. Pokud zůstávají dlouhé týdny prázdné, mohou přilákat zloděje. Zatímco v létě hrozí například bouřky, vichřice nebo poškození padajícími větvemi, v zimě může zamrznout voda v potrubí a způsobit rozsáhlé škody.
Při sjednávání pojištění se proto zajímejte o krytí krádeže, vandalismu, požáru, povodně a dalších živelních událostí. Důležité jsou také limity pojistného plnění a požadavky na zabezpečení objektu. Některé pojišťovny mohou mít pro rekreační nemovitosti zvláštní podmínky, zejména pokud jsou delší dobu neobývané.
Náš tip: Před zimou nezapomeňte vypustit vodu z rozvodů, pokud objekt nevytápíte, a zabezpečit okna, dveře i venkovní vybavení.
Pozor na podpojištění a zastaralou smlouvu
Máte pojištění chaty nebo chalupy sjednané už několik let? Pak se vyplatí zkontrolovat pojistnou částku. Náklady na stavební práce i materiály se mění a starší smlouva nemusí odpovídat současné hodnotě nemovitosti. Při větší škodě by vyplacené peníze nemusely stačit na opravu nebo obnovu objektu.
Pojistnou částku proto nastavte s ohledem na náklady na opětovné postavení srovnatelné stavby. Po rekonstrukci nebo větších úpravách smlouvu aktualizujte. Zkontrolujte také spoluúčast a případné limity pro cennější vybavení.
Pojištění nenahradí pravidelnou péči
Ani dobře nastavená pojistka neznamená, že můžete chatu nechat bez údržby. Pravidelně kontrolujte střechu, okapy, komín, elektrické rozvody i okolní stromy. Po silné bouřce nebo vichřici ověřte, zda nedošlo k poškození. Pokud se objeví závada, řešte ji co nejdříve, aby se škoda nezvětšovala.
Pojištění chaty a chalupy vybírejte podle skutečného stavu, vybavení a způsobu využívání objektu. Správně nastavená smlouva vám pomůže chránit místo, kam jezdíte odpočívat, a ušetří nepříjemná překvapení ve chvíli, kdy se něco pokazí.